文 |小外
本文为深度观点解读,仅供交流学习
2026年10月的俄罗斯能源周论坛刚结束,一个表态就传了出来——俄能源部长齐维廖夫在公开场合表示,俄方已经准备好向非洲供应天然气,而且勘探、开采、运输可以 "一条龙全包"。
放在几年前,这样的表态多少有点让人意外。要知道,俄罗斯常年是欧洲天然气市场的主要供应方,双方合作了几十年,关系稳定。

如今却主动跑到非洲"推销",这一转身,背后其实藏着不少现实压力。
欧洲市场不断收缩,俄气出口盘子越做越小
俄罗斯天然气这轮困境,根源还在欧洲市场的变化上。2022年俄乌冲突爆发后,欧盟逐步收紧对俄能源的依赖。
到2026年1月,欧盟通过立法,明确从2027年起不再允许签订新的LNG长期合同,普通管道天然气的合同也只剩一年左右的期限。
这意味着,欧洲这个曾经的"最大客户",正在系统性地把俄罗斯天然气挡在门外。
数据最能说明问题:2021年,俄罗斯对欧洲的管道气出口量还有约1850亿立方米;到了2026年,业内普遍预测全年出口量只剩770亿立方米左右,缩水超过一半。
周边市场也指望不上,土耳其今年前七个月从俄罗斯进口的天然气大幅下降;日韩两国虽然体量大,但既有制裁约束,市场容量也有限,想靠他们补上欧洲的缺口并不现实。
收入端的落差同样直观:俄方年初预计全年油气收入8.9万亿卢布,如今按实
际进度看,能到7.6万亿就不错了。缺口摆在那,找新买家就成了绕不开的选择。
非洲市场听着热闹,真能接住俄气吗?
北京证券股票配资在这样的大背景下,非洲被俄罗斯寄予厚望:俄气和诺瓦泰克先后与坦桑尼亚、莫桑比克、埃塞俄比亚接触,俄驻摩洛哥大使也在推动当地建设LNG接收站。
表面上看,"非洲出口"成了新方向,但把非洲的天然气版图摊开看,问题就来了。
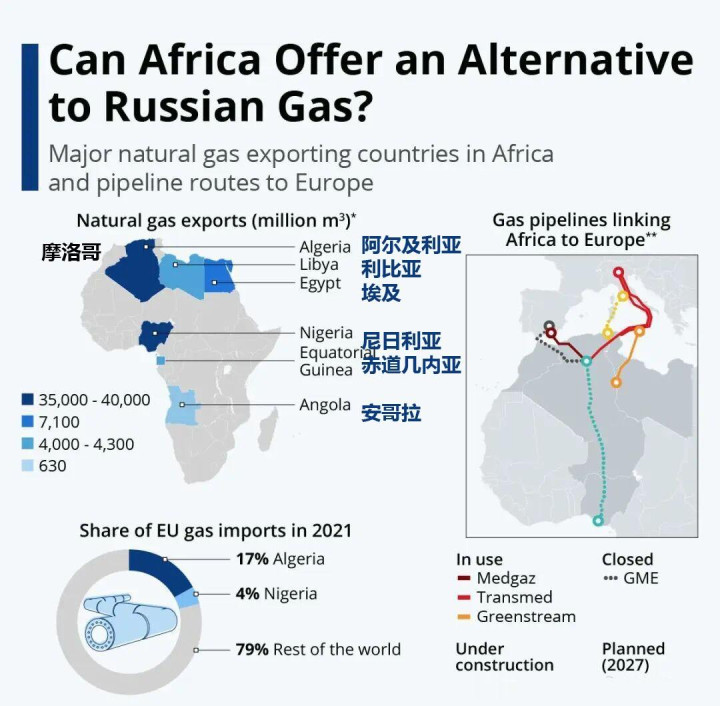
阿尔及利亚本身就是天然气出口大国,年产气量约 1000 亿立方米,一半用于出口,其中八成多流向欧洲。
2023 年它已经成为欧洲第二大管道气供应国,2024 年输往欧洲的气量达到 400 亿立方米。
欧洲缺气的空档,它正好接上,根本不缺俄气来补位。 埃及原本是非洲的 LNG 出口主力,可 2024 年国内一度气源紧张,反而临时恢复了 LNG 进口。
尼日利亚虽然是产气大国,LNG 行销全球,可本国电网连供电都吃紧,产能与需求长期错配。
莫桑比克、坦桑尼亚坐拥世界级的 LNG 项目规划,但谈了十多年,投资落地仍遥遥无期。
埃塞俄比亚常年受战乱影响,油气产业更多停留在规划层面,谈不上实质市场。 数来数去,真正算得上 "缺气、买气" 的,就剩下摩洛哥一个。
唯一 "真买家" 摩洛哥,自己也在搁置接收站
摩洛哥的气荒,很大程度上源于和阿尔及利亚的历史恩怨。两国长期存在领土争端,2021 年断交后,阿尔及利亚直接切断了过境摩洛哥的管道天然气。
摩洛哥一下子没了主要气源,只能去国际市场买 LNG,运到西班牙再转送回国内,成本翻着倍往上涨,还得受制于人。
按理说,这确实是俄气可以争取的客户。可现实是,2026 年 1 月底,摩洛哥政府宣布搁置新建 LNG 接收站的项目。
基础设施推进不下去,所谓 "俄气入摩" 也就没了落脚点。就算真能签下供气合同,摩洛哥每年的需求量也就五六亿立方米,对俄罗斯庞大的出口盘子来说,象征意义大于实际意义。
更让俄方尴尬的是,非洲市场的整合正在朝 "替代俄气" 的方向走。2026 年 6 月,跨撒哈拉天然气管道在尼日尔重启,目标就是把非洲天然气送往欧洲,从源头上绕开俄罗斯。
如果俄气真把这些国家发展成买家,某种程度上等于在帮自己 "被替代" 的进程添砖加瓦。
真正能接盘的大买家,只有中国
非洲市场难有实质突破,亚洲这边,所有人都看得明白:能真正补上欧洲缺口的,只有中国。
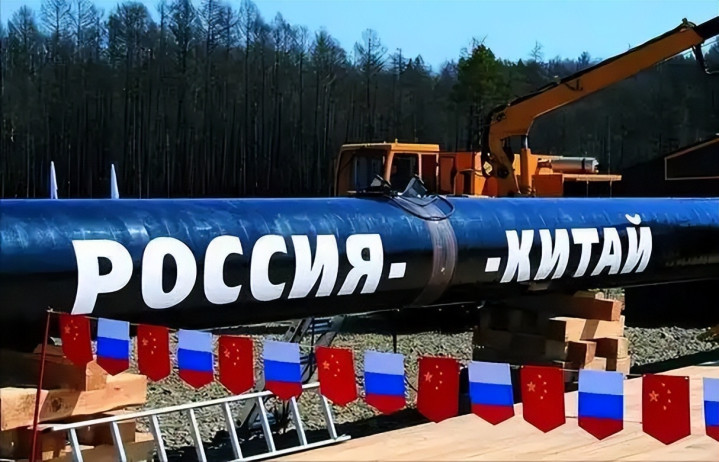
中俄之间已经有一条 "西伯利亚力量 1 号" 管道在稳定输气,而规划中的 "贝加尔力量"(即外界常说的 "西伯利亚力量 2 号")一旦建成,输气能力将大幅提升,被视为俄气出口格局的重要一环。
元股证券:ygzq.hk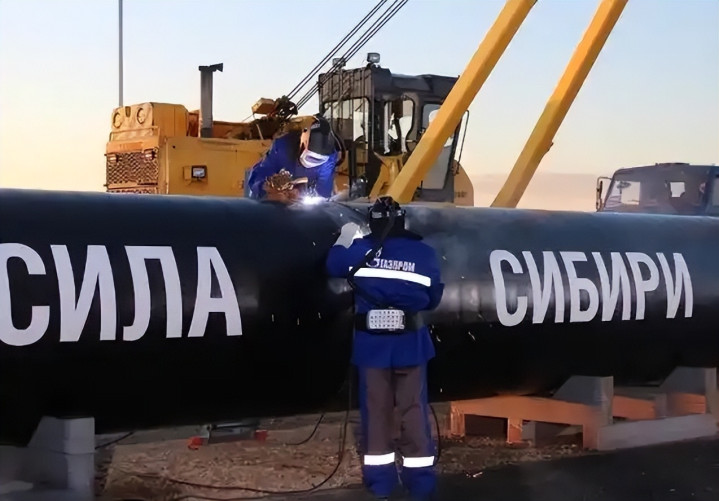
推进的节奏其实不慢:2025 年 9 月 2 日,俄气与中石油在北京签署了相关备忘录,路线、过境安排、输气规模都有了明确约定。
2026 年 5 月普京访华,双方签了 42 份各领域合作文件。可细看就会发现,唯独最关键的天然气供气商业合同,始终没有落地。
问题主要卡在价格上。俄方参考以往合同,报价在每千立方米 250 至 260 美元左右;中方则明显压得更低,大致出到 120 美元上下。
还有外媒消息称,中方的心理底线可能贴近 50 美元,接近俄罗斯国内的补贴气价。两边要价差距不小,谈判自然一时半会儿谈不拢。
谈判桌上的耐心,来自各自的底气
中方的从容,是有现实基础的。国内天然气约六成自给,进口渠道也多元:中亚管道气在稳定供应,海上 LNG 进口成熟,西伯利亚力量 1 号持续输气,海外长期合约布局完整。气源不紧张,谈起来自然不着急,可以慢慢磨条件。
俄方的情况则不同。欧洲市场收缩后,手里的牌越来越少,对这份合同的期待也更迫切。
为了显示主动权,俄方不断释放 "准备开工" 的信号,还给项目改了名,多少有些对外姿态的成分。
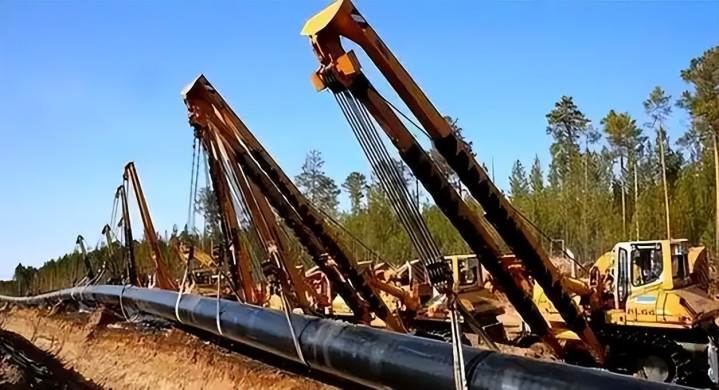
可改名改变不了定价的现实 —— 按每年 500 亿立方米输气量、每千立方米 120 美元估算,这份合同一年也就 60 亿美元上下,和丢失的欧洲市场份额相比,只能算是补充,谈不上全面替代。
说到底,中俄之间的天然气谈判,从来不是简单的 "买不买" 问题,而是价格、期限、气源结构等一揽子利益如何平衡的问题。
结语
俄罗斯转向非洲卖气,与其说是找到了新出路,不如说是当前处境下的策略性选择。
欧洲市场渐行渐远,新买家要么自身气源充足、要么需求有限;真正的大买家中国手握谈判主动权,可以按自己的节奏慢慢谈。
接下来俄气的出口走势,说到底要看中俄之间那份商业合同什么时候能签、按什么价格签。在那之前,各种公开亮相和表态,更多是姿态层面的动作。
国际市场不看表态看成交。对俄罗斯来说,眼下的关键,还是得回到谈判桌上配资条件,把真正有分量的合同谈成。
实盘配资门户网提示:本文来自互联网,不代表本网站观点。