 配资炒股如何保护本金
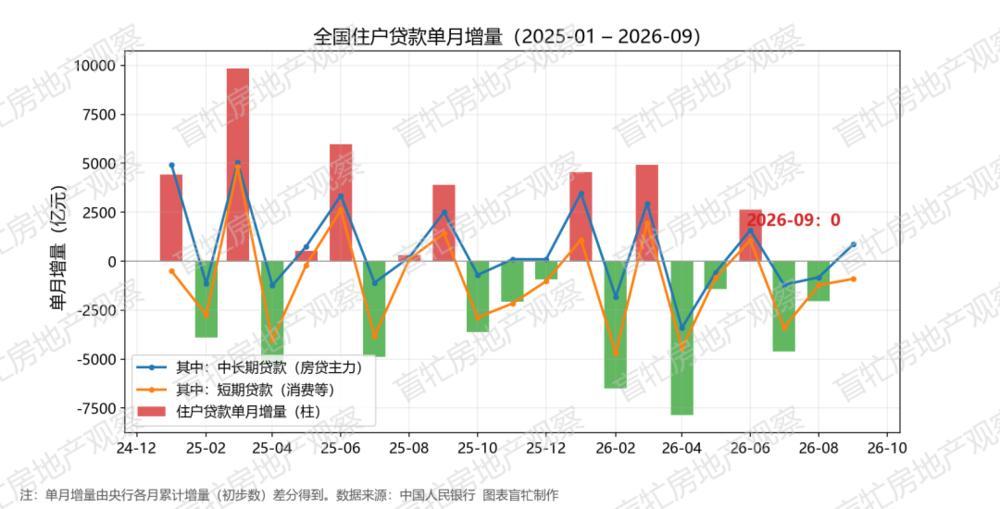
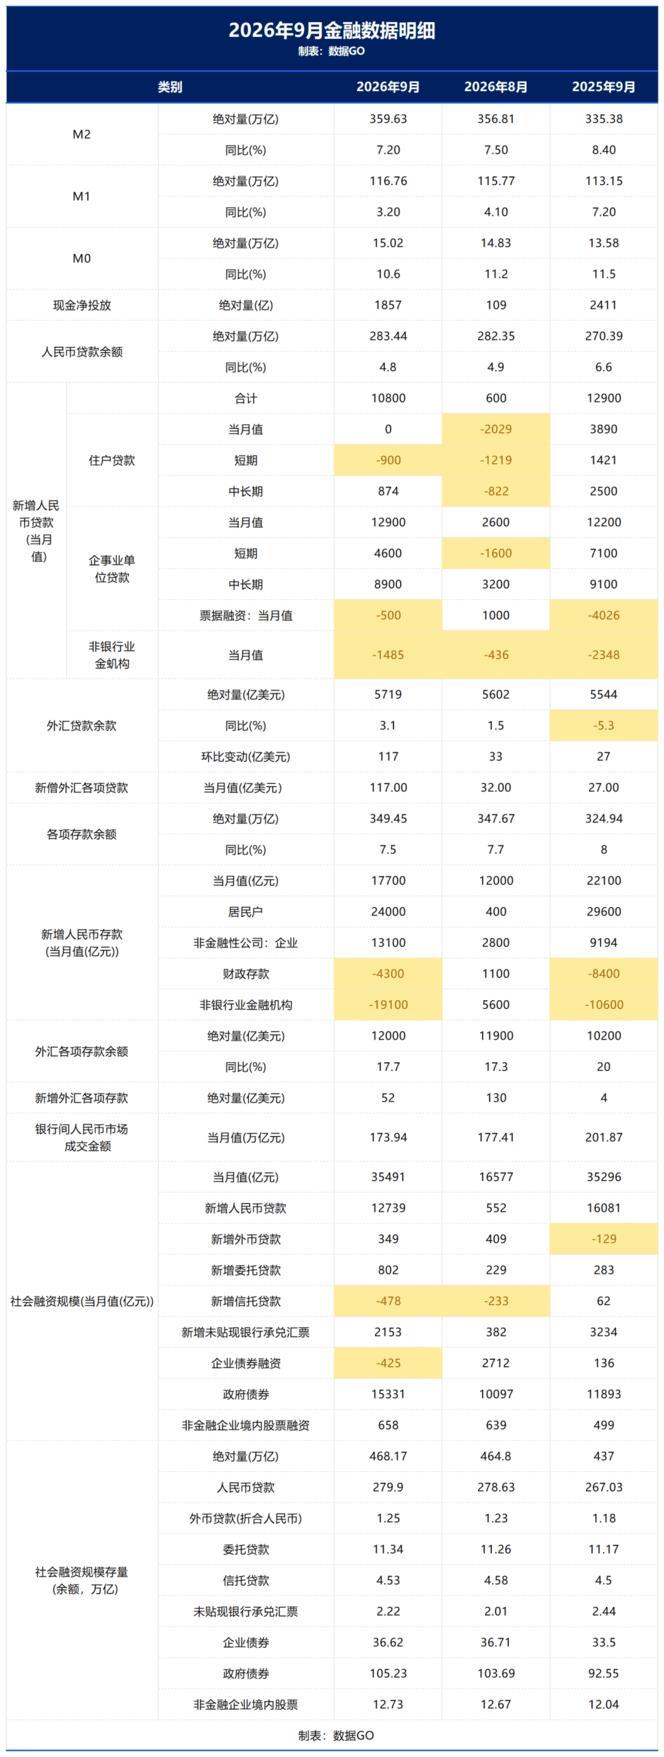
2026年9月,居民部门新增贷款接近归零。
这其中,居民中长期贷款仍在增加,这说明买房、经营等长期融资需求并没有完全消失,但居民短期贷款明显减少,两者一增一减,最终就是“新增贷款接近归零”。
如果只看一个月,这个数字未必值得解读。但要是我们把时间拉长,变化就明显了:2026年以来,居民贷款持续偏弱,居民存款却仍在增加。
这背后反映出的可能不是简单的“大家没钱了”,而是一种家庭资产配置方式的改变:
以前手里有闲钱,很多人想的是还能买点什么;现在越来越多人首先考虑的是,能不能把欠银行的钱提前还掉。
口碑信誉配资更有意思的是在存款利率越来越低的情况下,“提前还房贷”甚至正在被一些家庭当成一种特殊的“理财”。
存款收益越来越低,还房贷反而成了最确定的“收益”
为什么提前还贷会和“理财”联系到一起?
其实,这账很好算。
假设一个家庭手里有50万元闲钱,存款年利率只有1%左右,一年利息不过几千元。如果这户家庭还有一笔利率明显高于存款利率的房贷,那么继续一边存钱、一边向银行支付更高的贷款利息,从家庭账本看就未必划算了。
于是,一个以前并不起眼的选择开始变得有吸引力:拿存款提前偿还房贷。
提前还掉一笔利率3%左右的房贷,虽然不会像股票、基金一样每天显示“赚了多少钱”,但以后少支付的利息却是确定的。
从家庭财务角度理解,少付出去的钱,本身也是收益。
尤其是在居民风险偏好下降以后,这种“收益”的吸引力还会进一步增加。
买股票可能亏,买基金可能波动,理财产品也很难保证收益,但房贷一旦提前偿还,未来少付多少利息,大致是能够算出来的。
所以提前还房贷对一部分家庭来说,它确实开始承担“理财”的功能:不追求赚更多,而是通过减少负债,锁定未来少支出。
不是没钱借,而是越来越多人不想再背债
而另一个值得注意的现象是,居民贷款需求偏弱的同时,居民存款仍然处在较高水平。
这意味着不少家庭并非账户里没有钱,而是对钱怎么使用变得更加谨慎。
过去房地产上涨周期里,很多家庭形成了一套非常熟悉的资产配置方式:有了一套房,房价上涨,再抵押、置换或者增加贷款,购买更大的房子。
元股证券:ygzq.hk
当时债务并不可怕,因为家庭普遍相信,资产上涨能够覆盖融资成本。
现在这笔账发生了变化。
如果一个家庭认为未来收入增长存在不确定性,同时房价也未必持续上涨,那么负债本身就会从一种扩大资产的工具,变成需要尽快降低的固定支出。
这时,收入增加以后,家庭做出的选择也会变化:以前可能是提高首付、置换住房;现在可能是存一部分钱,再提前偿还一部分贷款。
说到底,居民追求的目标正在从“资产涨得快”转向“家庭账本更安全”。
这就是所谓的修复资产负债表。
房子可以成交,但新增杠杆未必回来
这种变化对楼市的影响,比一次降息更加重要。
过去房地产市场上涨,有一条非常关键的资金链:买房人支付首付,再从银行获得大额住房贷款;卖房人拿到钱以后继续置换更大的房子,新买家又获得新的贷款。
一套房卖出去之后,往往还会带动下一套房成交,居民部门的债务也会不断增加。
但今天,这条链条正在发生变化。
假设一个买家贷款300万元买了一套二手房,看起来市场增加了300万元住房贷款。但卖家收到房款以后,如果马上提前偿还了自己剩余的200万元房贷,那么从整个居民部门看,新增的净贷款其实只有100万元。
甚至可能出现另一种情况:买家借的钱不多,卖家还掉的旧贷款更多。房子成交了一套,居民部门的贷款余额反而下降了。
这就是当前观察房地产市场不能只盯着成交量的原因。
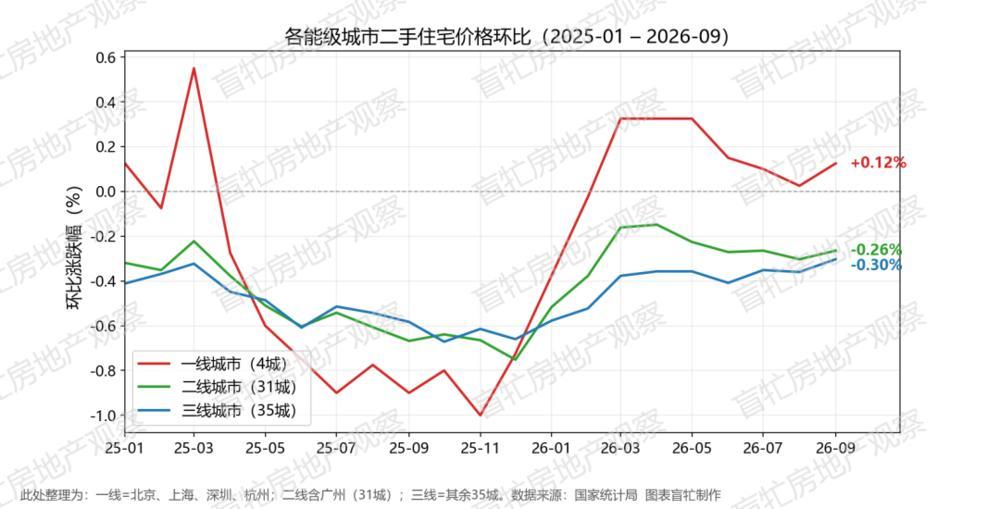
国家统计局数据显示,2026年1—9月,全国新建商品房销售面积同比下降13.2%,销售额下降13.9%;同期二手房交易网签面积却同比增长10.7%。房地产开发企业收到的个人按揭贷款为7678亿元,同比下降22.1%。
这组数据放在一起看很有意思:房子仍然有人买,尤其二手房还有成交,但新增住房信用并没有同步回来。
楼市正在越来越像一个存量资产交换市场,而不是过去那个依靠居民不断增加杠杆推动的增量市场。
贷款便宜了,不代表居民就愿意重新借钱
这也带来了一个新的问题:为什么贷款利率不断下降,居民加杠杆意愿却没有明显恢复?
过去的逻辑很好理解。
房贷利率下降,意味着月供降低;月供降低,更多家庭买得起房;贷款成本下降,于是买房需求增加。
但现在,对不少家庭来说,“能不能借到更便宜的钱”已经不是决定买不买房的唯一问题。
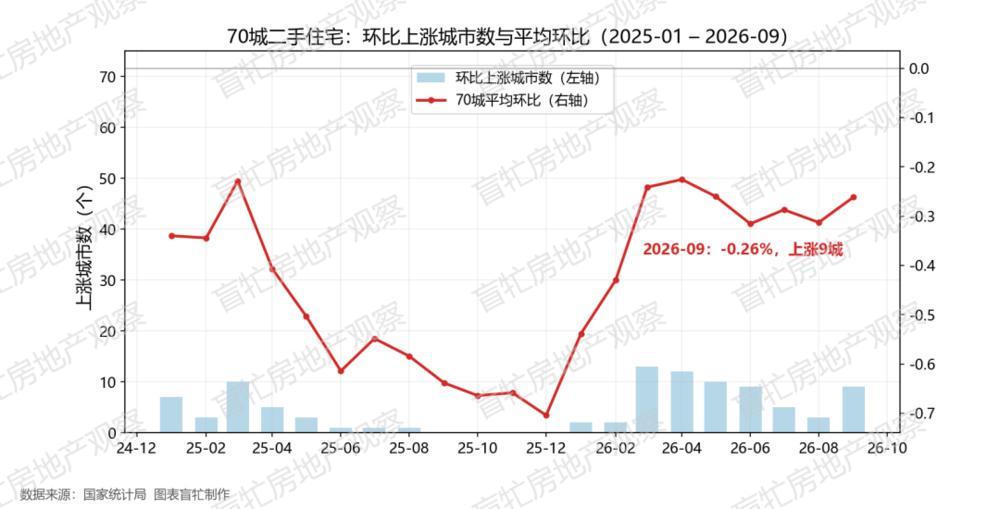
更重要的是另外三个问题:未来收入能不能稳定?房价会不会继续下降?今天增加的几十年房贷,会不会成为未来家庭现金流的压力?
如果这三个问题没有明确答案,那么利率从3.5%降低到3%,当然能够减轻买房人的负担,却未必足以让原本不想买房的人突然入场。
甚至存款利率不断下降以后,一部分已经拥有住房的家庭会得出完全相反的结论:既然存钱收益越来越低,不如提前偿还房贷。

于是就出现一种看似矛盾的情况:降低利率原本希望降低融资成本,但对部分存量房贷家庭而言,却可能进一步推动他们重新计算“继续欠钱到底值不值”。
这说明房地产市场真正需要恢复的,已经不仅仅是融资能力配资炒股如何保护本金,更重要的是家庭对未来收入和资产价格的信心。
实盘配资门户网提示:本文来自互联网,不代表本网站观点。